tel. serwisowy: 61 307 17 77 (08:00 - 16:00)
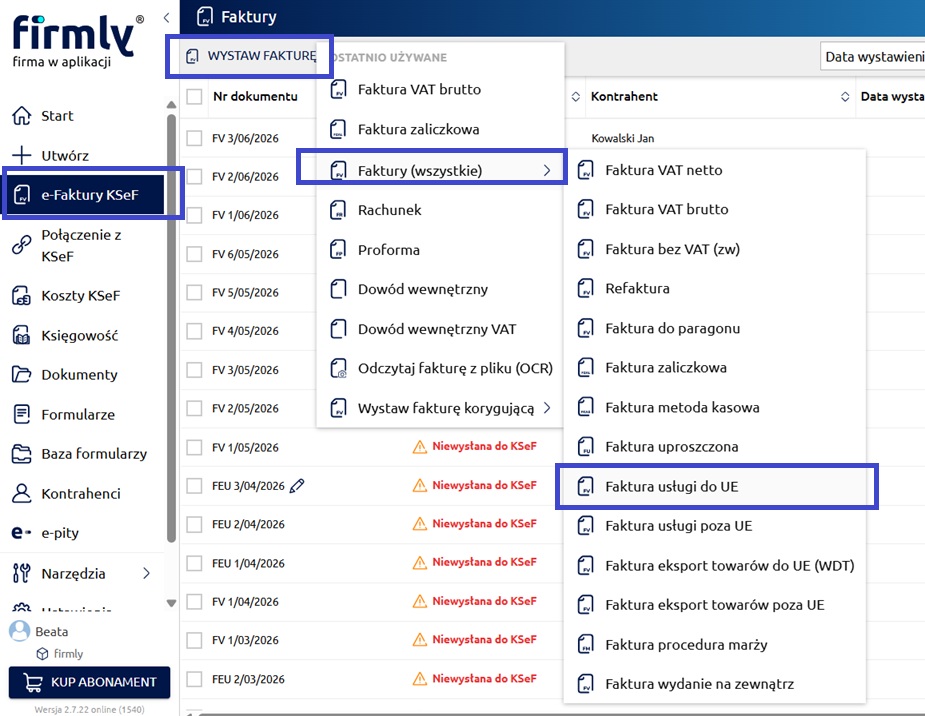
Jeśli podatnik świadczy usługę dla kontrahenta (innej firmy) z Unii Europejskiej, np. usługi budowlane i do opodatkowania zobowiązany jest nabywca, a miejsce świadczenia usługi określa się zgodnie z art. 28e ustawy o VAT, to fakturę wystawia w e-Faktury KSeF -> Wystaw fakturę -> Faktury (wszystkie) -> Faktura usługi do UE.
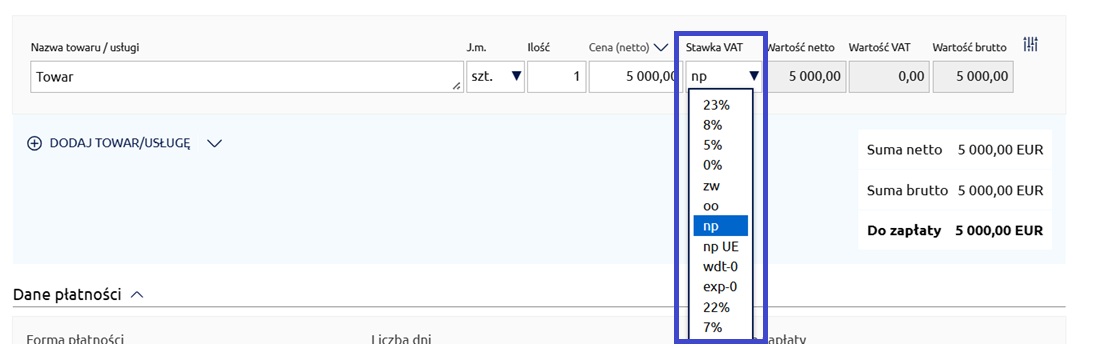
Następnie stawkę VAT wybieramy ‘np’.
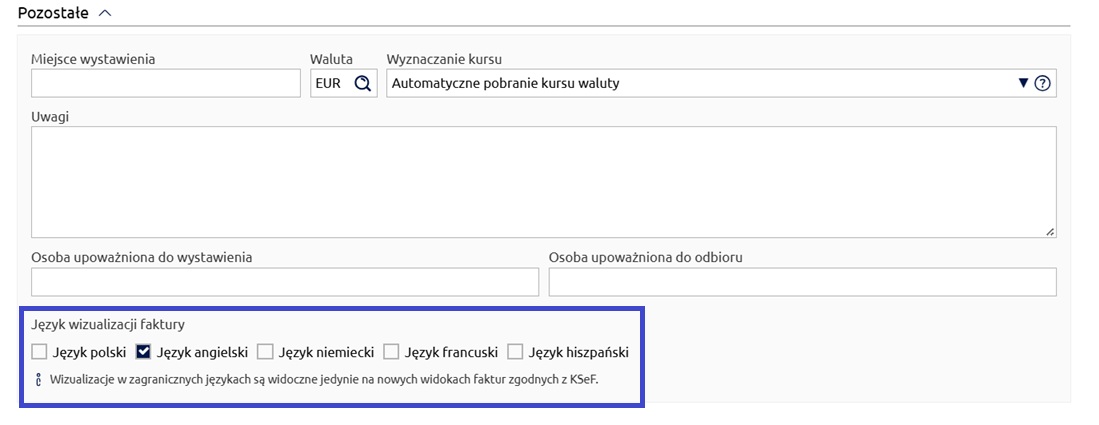
W sekcji ‘Pozostałe’ można wskazać inną walutę niż PLN, np. EUR,
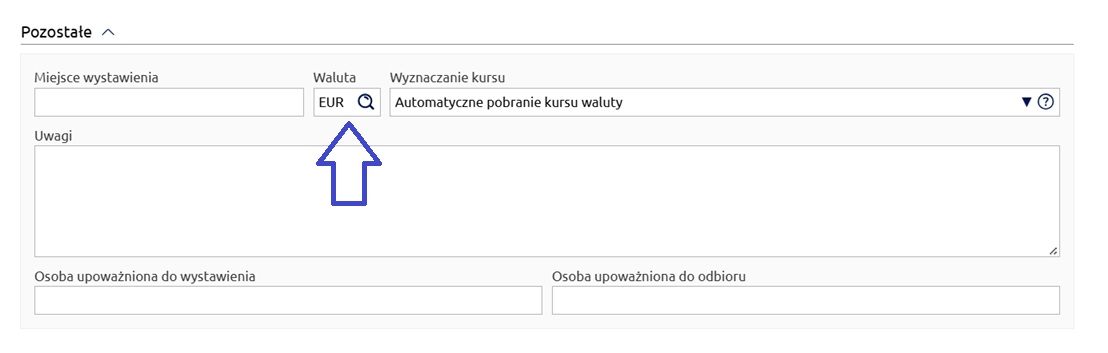
oraz język wizualizacji faktury.
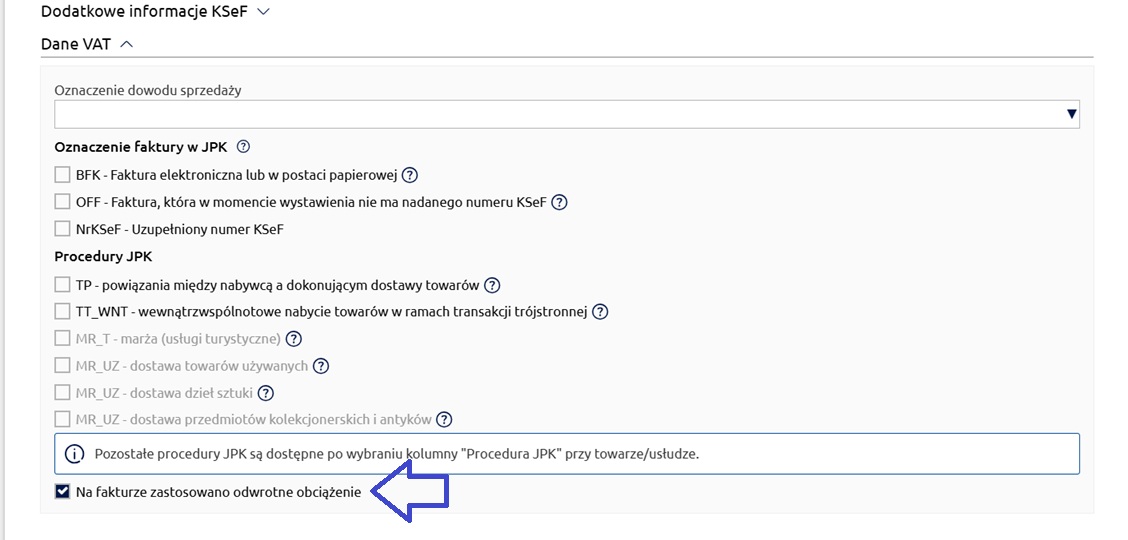
Dodatkowo w sekcji ‘Dane VAT’ będzie domyślnie zaznaczona opcja 'Na fakturze zastosowano odwrotne obciążenie’. Należy pozostawić ją zaznaczoną, jeśli do opodatkowania transakcji zobowiązany jest nabywca - w innym przypadku opcję odznacza się.